Llegar a fin de mes con poco dinero disponible puede ser frustrante, especialmente cuando no tienes claro en qué se gastó una parte importante de tus ingresos. A veces, el problema no está únicamente en cuánto ganas, sino en la falta de planificación para distribuir el dinero entre las necesidades, las obligaciones y los objetivos personales.
Un presupuesto personal te permite conocer cuánto dinero recibes, cuánto necesitas gastar y qué cantidad puedes destinar al ahorro u otras metas. No se trata de eliminar todos los gastos que disfrutas, sino de tomar decisiones con mayor claridad y evitar que el dinero se agote antes de cubrir tus prioridades.
Aprender a organizar ingresos y gastos es útil tanto si recibes un sueldo fijo como si trabajas de manera independiente o tienes ingresos variables. Lo importante es adaptar el presupuesto a tu situación real y revisarlo con regularidad.
En este artículo descubrirás cómo elaborar un presupuesto personal, identificar oportunidades de ahorro y mantener un mejor control de tu dinero sin necesidad de utilizar herramientas complicadas.
¿Qué es un presupuesto personal y para qué sirve?
Un presupuesto personal es un plan que organiza los ingresos y los gastos durante un periodo determinado, generalmente un mes. Su propósito es ayudarte a decidir cómo utilizar el dinero disponible antes de gastarlo.
En lugar de esperar hasta el final del mes para comprobar cuánto queda en tu cuenta, el presupuesto te permite anticipar los pagos, distribuir los recursos y detectar posibles dificultades con tiempo.
Por ejemplo, imagina que recibes S/ 2,000 mensuales. Si no tienes registrados tus gastos, podrías realizar varias compras pequeñas y descubrir después que no tienes suficiente dinero para pagar un recibo o cubrir una necesidad imprevista.
En cambio, si conoces cuánto necesitas para alimentación, vivienda, transporte y otras obligaciones, puedes establecer límites para los gastos menos prioritarios.
Un presupuesto personal puede ayudarte a:
- Identificar en qué utilizas tu dinero.
- Evitar gastos innecesarios o compras impulsivas.
- Planificar el pago de las obligaciones mensuales.
- Establecer objetivos de ahorro realistas.
- Prepararte para gastos inesperados.
- Tomar decisiones más informadas sobre préstamos y compras importantes.
Tener un presupuesto no garantiza que todos los meses terminen con dinero sobrante, especialmente cuando los ingresos son limitados. Sin embargo, permite conocer mejor la situación económica y tomar decisiones basadas en datos reales.
1. Calcula cuánto dinero recibes cada mes
El primer paso para organizar tu presupuesto personal es identificar todos tus ingresos y determinar cuánto dinero tienes realmente disponible.
Si trabajas con un sueldo fijo, puedes utilizar el importe neto que recibes después de los descuentos correspondientes. Si tienes varias fuentes de ingresos, registra cada una por separado.
Por ejemplo, tus ingresos podrían proceder de:
- Un sueldo mensual.
- Trabajos independientes o servicios profesionales.
- Ventas de productos.
- Comisiones o ingresos adicionales.
- Rentas u otras fuentes habituales.
Si tus ingresos cambian de un mes a otro, evita elaborar el presupuesto utilizando únicamente el mes en el que ganaste más. Revisa los meses anteriores y establece una estimación prudente que puedas ajustar cuando recibas el dinero.
También es importante distinguir entre ingresos habituales y extraordinarios. Una bonificación, una venta excepcional o un pago ocasional no necesariamente se repetirá el siguiente mes.
Consejo práctico: registra los ingresos cuando los recibas, no solamente cuando esperes recibirlos. Así evitarás comprometer dinero que todavía no está disponible.
2. Registra y clasifica todos tus gastos
Una vez que conozcas tus ingresos, necesitas identificar en qué utilizas el dinero.
Durante varias semanas, anota tus pagos y compras, incluidos los gastos pequeños. Puedes utilizar una libreta, una hoja de cálculo o una aplicación de notas.
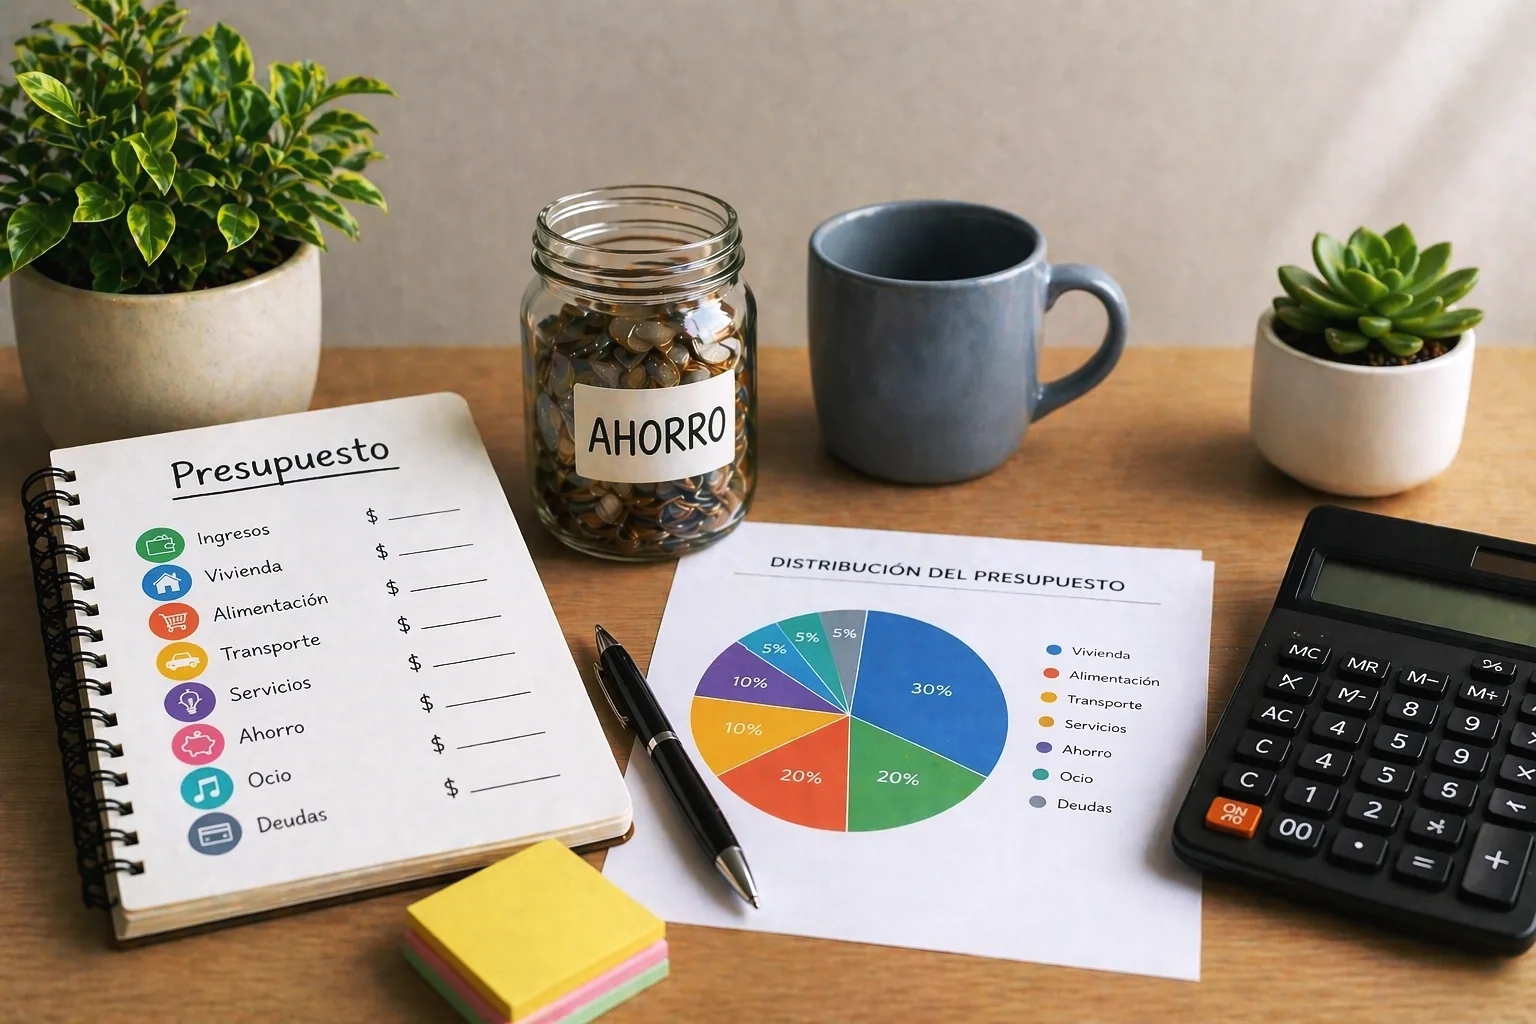
Después, clasifica los gastos en categorías para comprender mejor cómo se distribuye tu presupuesto.
| Categoría | Ejemplos |
| Vivienda | Alquiler, mantenimiento y servicios |
| Alimentación | Supermercado, mercado y comidas |
| Transporte | Pasajes, combustible y mantenimiento |
| Salud y educación | Consultas, medicamentos, materiales y estudios |
| Deudas | Cuotas de préstamos y tarjetas |
| Gastos personales | Ropa, entretenimiento y compras ocasionales |
| Ahorro | Fondo de emergencia y objetivos personales |
Esta clasificación no tiene que ser idéntica para todos. Si tienes hijos, por ejemplo, quizá necesites una categoría específica para sus gastos escolares. Si trabajas desde casa, puedes necesitar identificar ciertos gastos relacionados con tu actividad profesional.
Lo importante es que puedas reconocer cuáles son tus principales compromisos y qué gastos tienes margen para ajustar.
3. Distingue entre gastos fijos, variables y ocasionales
No todos los gastos se comportan de la misma manera. Diferenciarlos facilita la planificación y evita que algunos pagos te tomen por sorpresa.
Gastos fijos: suelen mantenerse relativamente estables cada mes, como el alquiler, una cuota de préstamo o una suscripción.
Gastos variables: cambian según el consumo o las necesidades, como la alimentación, el transporte o la electricidad.
Gastos ocasionales o extraordinarios: aparecen en determinados momentos, como la reparación de un electrodoméstico, el mantenimiento de un vehículo o ciertos gastos escolares.
Aunque los gastos ocasionales no se presenten todos los meses, conviene considerarlos en tu planificación. Si sabes que cada cierto tiempo necesitas realizar una reparación o pagar una matrícula, puedes reservar dinero progresivamente.
Por ejemplo, si estimas que un gasto anual será de S/ 600, podrías planificar una reserva de S/ 50 mensuales, siempre que tu presupuesto lo permita.
Esta estrategia ayuda a distribuir el impacto de los gastos previsibles en lugar de tener que cubrirlos de golpe.
4. Elabora tu presupuesto mensual
Después de identificar tus ingresos y gastos, organiza la información en un presupuesto que muestre cuánto dinero tienes disponible y cómo planeas distribuirlo.
Puedes comenzar con una tabla sencilla:
| Concepto | Importe mensual |
| Ingresos netos | S/ 2,000 |
| Vivienda y servicios | S/ 600 |
| Alimentación | S/ 450 |
| Transporte | S/ 150 |
| Salud y educación | S/ 150 |
| Deudas y otras obligaciones | S/ 200 |
| Gastos personales | S/ 200 |
| Ahorro previsto | S/ 150 |
| Total distribuido | S/ 1,900 |
| Saldo sin asignar | S/ 100 |
Este ejemplo es ilustrativo. Los importes no representan una distribución recomendada para todos los hogares.
En este caso, los ingresos son de S/ 2,000 y los gastos más el ahorro previsto suman S/ 1,900. Por tanto, quedan S/ 100 sin asignar.
Ese saldo puede funcionar como margen para pequeños imprevistos o gastos que no hayas previsto. Si finalmente no lo necesitas, puedes destinarlo al ahorro u otra prioridad.
Si tus gastos superan tus ingresos, no intentes resolverlo únicamente reduciendo pequeñas compras. Revisa primero las categorías de mayor peso, identifica qué pagos puedes modificar y considera si necesitas renegociar alguna obligación o buscar formas viables de aumentar tus ingresos.
Un presupuesto útil debe reflejar tu realidad, no una distribución ideal que resulte imposible mantener.
5. Organiza tus ingresos y gastos según tus prioridades
Tener un presupuesto no significa que todos los gastos tengan la misma importancia. Cuando el dinero es limitado, necesitas establecer un orden de prioridades.
Por lo general, conviene comenzar por las necesidades básicas y las obligaciones que tienen consecuencias importantes si no se pagan, como la vivienda, la alimentación, los servicios esenciales y las cuotas comprometidas.
Después puedes asignar dinero a objetivos de ahorro y gastos personales, según el margen disponible.
Una forma práctica de organizarte es dividir tus gastos en tres grupos:
- Necesidades esenciales: gastos necesarios para mantener el hogar, la salud y las actividades cotidianas.
- Obligaciones financieras: deudas, cuotas y pagos comprometidos.
- Gastos flexibles y objetivos: entretenimiento, compras no urgentes, ahorro y otros planes personales.
Esta clasificación no es una regla rígida. Una obligación puede requerir atención prioritaria según sus condiciones, y las circunstancias familiares pueden modificar el orden de los pagos.
Lo importante es que tomes las decisiones antes de gastar, en lugar de descubrir al final del mes que el dinero no alcanza para una necesidad importante.
6. Establece una meta de ahorro realista
El ahorro es una parte importante del presupuesto personal, pero la cantidad que puedes guardar depende de tus ingresos, tus obligaciones y el costo de vida.
No necesitas comenzar con una cifra elevada. Una meta pequeña que puedas mantener puede ser más útil que proponerte ahorrar una cantidad que te obligue a dejar de cubrir necesidades esenciales.
Por ejemplo, si quieres reunir S/ 360 en seis meses, necesitarías ahorrar S/ 60 al mes. Si esa cantidad no es viable, puedes ampliar el plazo o ajustar la meta.
Antes de establecer el importe, comprueba cuánto queda después de cubrir los gastos necesarios y las obligaciones financieras.
Una de las primeras metas puede ser crear un fondo de emergencia para cubrir situaciones como una reparación urgente, una compra indispensable o una reducción temporal de ingresos.
Si ya tienes deudas costosas, evalúa también el costo de los intereses antes de decidir cómo distribuir el dinero adicional entre ahorro y pagos anticipados.
Una buena meta de ahorro debe ser concreta, posible y compatible con tu situación económica.
7. Aprende a controlar los gastos innecesarios
Reducir gastos no significa dejar de comprar todo lo que te gusta. Significa identificar qué desembolsos aportan valor y cuáles puedes modificar sin perjudicar tu bienestar.
Para empezar, revisa tus registros y busca patrones. Quizá descubras que compras alimentos fuera de casa con más frecuencia de la que habías calculado, pagas por servicios que apenas utilizas o realizas compras impulsivas cuando estás navegando por internet.
Antes de hacer una compra no esencial, puedes aplicar algunas preguntas:
- ¿Realmente necesito este producto o servicio?
- ¿Está contemplado en mi presupuesto?
- ¿Puedo encontrar una alternativa que cumpla la misma función?
- ¿La compra afectará algún pago importante?
- ¿Puedo esperar unos días antes de decidir?
También puedes comparar precios, planificar las compras del supermercado y revisar las suscripciones que se cobran automáticamente.
Por ejemplo, cancelar dos servicios que cuestan S/ 20 cada uno permitiría liberar S/ 40 al mes, si realmente ya no los necesitas. En un año, ese ajuste representaría S/ 480.
La finalidad no es recortar todos los gastos pequeños, sino reconocer cuáles puedes cambiar de forma sostenible.
8. Utiliza herramientas sencillas para administrar tu dinero
No necesitas una aplicación financiera de pago para comenzar a organizar tus ingresos y gastos. Una herramienta sencilla puede ser suficiente si te permite registrar las operaciones y revisar los resultados.
Estas son algunas opciones:
Una libreta: útil si prefieres escribir tus gastos manualmente y tienes pocas operaciones que registrar.
Una hoja de cálculo: permite sumar ingresos y gastos, comparar meses y modificar el presupuesto con facilidad. Puedes utilizar programas como Excel o Google Sheets.
Una aplicación de finanzas personales: puede facilitar el registro de compras, la clasificación de gastos y el seguimiento de objetivos. Antes de elegirla, revisa sus costos, funciones y condiciones de privacidad.
Sea cual sea la herramienta, intenta registrar los movimientos con regularidad. Una aplicación sofisticada no te ayudará demasiado si dejas de actualizarla durante semanas.
Si utilizas una hoja de cálculo, puedes incluir las columnas de fecha, concepto, categoría, ingreso, gasto y saldo. Al final del mes, compara los resultados con tu presupuesto inicial.
9. Revisa tu presupuesto cada semana y al finalizar el mes
Un presupuesto no es un documento que se prepara una sola vez. Es una herramienta que debe adaptarse a los cambios en tus ingresos, gastos y prioridades.
Una revisión semanal puede ayudarte a comprobar cuánto has gastado y qué pagos se acercan. Al finalizar el mes, conviene analizar el resultado completo.
Puedes plantearte las siguientes preguntas:
- ¿Mis ingresos fueron los que esperaba?
- ¿Qué gastos superaron el importe previsto?
- ¿Hubo pagos que olvidé incluir?
- ¿Pude cumplir mi objetivo de ahorro?
- ¿Necesito modificar alguna categoría para el siguiente mes?
Imagina que presupuestaste S/ 400 para alimentación, pero terminaste gastando S/ 500. En lugar de asumir automáticamente que gastaste mal, revisa las causas. Tal vez los precios aumentaron, recibiste visitas o tu estimación inicial era demasiado baja.
Si el gasto adicional responde a una necesidad real, ajusta el presupuesto futuro. Si se debe a compras que podrías planificar mejor, considera una estrategia diferente.
La revisión te permite aprender de cada mes y construir un presupuesto cada vez más ajustado a tu realidad.
Errores comunes al elaborar un presupuesto personal
Al comenzar a organizar el dinero, es habitual cometer algunos errores. Reconocerlos ayuda a crear un sistema más práctico y sostenible. Estimar los gastos de memoria. Puedes olvidar compras pequeñas, pagos anuales o gastos ocasionales. Utiliza registros reales siempre que sea posible. Asignar todo el dinero sin dejar margen. Si distribuyes cada sol entre gastos previstos, cualquier imprevisto puede desajustar el presupuesto.
Establecer metas de ahorro demasiado exigentes. Una meta poco realista puede llevarte a abandonar el sistema. Empieza con una cantidad compatible con tus necesidades. Olvidar las deudas y los pagos periódicos. Incluye las fechas de vencimiento y el importe de cada obligación para evitar sorpresas.
No actualizar el presupuesto. Los gastos y los ingresos cambian. Revisa tus cálculos cuando se produzcan modificaciones importantes. Considerar el presupuesto una restricción absoluta. Un buen presupuesto debe ayudarte a decidir, no impedirte adaptarte a situaciones nuevas. Puedes modificarlo cuando cambien tus circunstancias, siempre que evalúes las consecuencias.
Conclusión
Organizar tu presupuesto personal es una forma práctica de conocer mejor tu situación económica y utilizar el dinero de acuerdo con tus prioridades. El proceso comienza por identificar los ingresos, registrar los gastos, distinguir entre necesidades y gastos flexibles, y establecer objetivos realistas.
No necesitas cambiar todos tus hábitos de inmediato. Puedes comenzar anotando tus gastos durante un mes, elaborar una primera distribución del dinero y revisar qué ajustes son posibles.
Con la práctica, podrás anticipar pagos, detectar gastos que conviene modificar y prepararte mejor para imprevistos. Si tus ingresos son limitados, el presupuesto también te ayudará a identificar con mayor claridad qué necesidades puedes cubrir y qué dificultades requieren otras soluciones.
El mayor beneficio no consiste en controlar cada sol de manera rígida, sino en tomar decisiones financieras con información clara y tener una idea más precisa de hacia dónde va tu dinero.
Los más vistos:
- Ejercicios de pausas activas para realizar en casa o en el trabajo
- Trabajo remoto: ventajas, retos y consejos para organizarte mejor
- Criptomonedas y blockchain: qué son y cómo funcionan
- ¿Te interesa invertir en bolsa? Conceptos básicos que conviene conocer
- Préstamos personales: qué debes revisar para tomar una decisión informada
- Créditos educativos: cómo funcionan y qué debes evaluar antes de solicitarlos
- Estrategias de ahorro para trabajadores con ingresos variables