Solicitar un préstamo personal puede ayudarte a afrontar un gasto importante, cubrir una emergencia o financiar una compra para la que todavía no tienes suficiente dinero. Sin embargo, recibir dinero de una entidad financiera también implica asumir una obligación de pago que puede afectar tus finanzas durante meses o años.
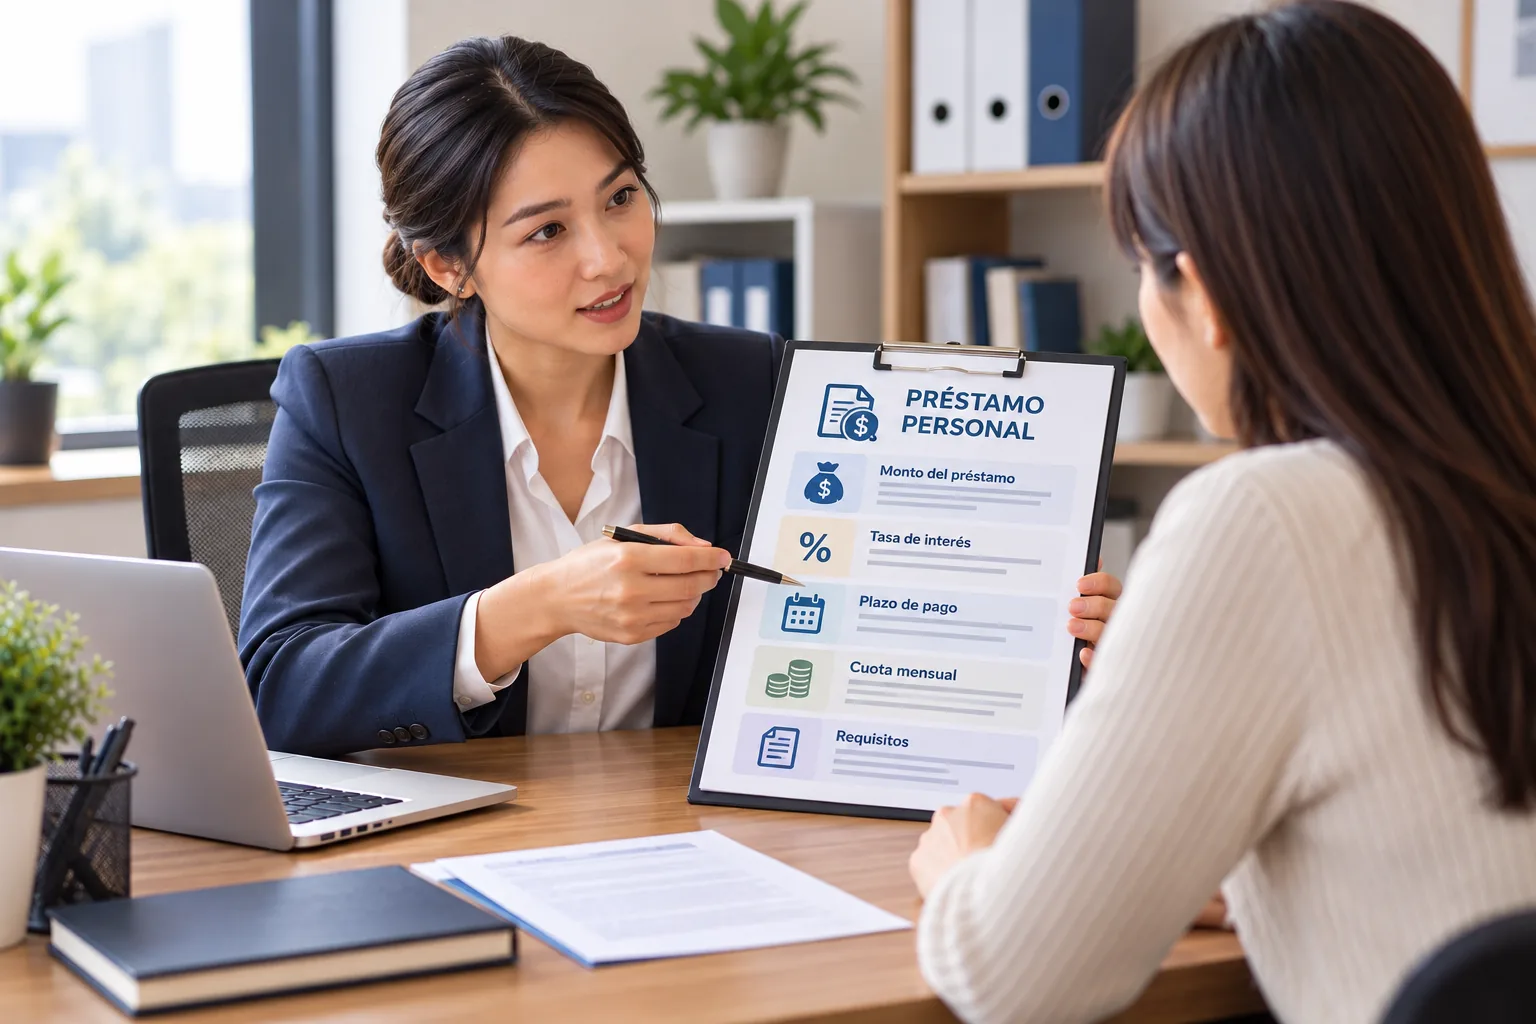
Antes de solicitar un préstamo, es importante analizar algo más que la cantidad que puedes recibir o el importe de la cuota mensual. La tasa de interés, las comisiones, el plazo de devolución y tu capacidad de pago son factores que pueden determinar si el financiamiento resulta conveniente o se convierte en una dificultad económica.
Aprender a evaluar un préstamo te permite comparar alternativas, reconocer condiciones poco favorables y decidir si realmente necesitas endeudarte.
En este artículo conocerás qué debes revisar antes de solicitar préstamos personales, cómo calcular su costo y qué errores conviene evitar para tomar una decisión financiera informada.
¿Qué son los préstamos personales y cómo funcionan?
Los préstamos personales son productos financieros mediante los cuales una entidad entrega una cantidad de dinero a una persona, quien se compromete a devolverla bajo determinadas condiciones.
Generalmente, el reembolso se realiza mediante cuotas periódicas que incluyen una parte del capital prestado y los intereses correspondientes. Dependiendo del contrato, también pueden existir comisiones, seguros y otros cargos.
Estos préstamos pueden utilizarse para diferentes fines, como pagar una reparación, financiar gastos médicos, cubrir una emergencia o realizar una compra importante. Las condiciones y restricciones dependen de cada entidad y del producto contratado.
Por ejemplo, si solicitas S/ 5,000 para afrontar un gasto, no necesariamente devolverás exactamente S/ 5,000. El importe total dependerá de la tasa de interés, el plazo y los cargos aplicables.
Por eso, antes de aceptar una oferta, necesitas conocer cuánto dinero recibirás, cuánto tendrás que pagar en total y si podrás cumplir con las cuotas sin descuidar tus necesidades básicas.
1. Define para qué necesitas el préstamo
Antes de comparar ofertas, identifica el motivo por el que necesitas el dinero y determina si realmente es necesario solicitar financiamiento.
No todas las necesidades económicas requieren un préstamo. En algunos casos, puedes utilizar ahorros disponibles, negociar un plan de pagos o aplazar una compra hasta reunir el dinero.
Por ejemplo, si necesitas reparar un electrodoméstico indispensable, un préstamo podría ser una alternativa si no tienes suficientes ahorros y el gasto no puede esperar. En cambio, si deseas comprar un producto que no necesitas inmediatamente, quizá puedas ahorrar durante unos meses y evitar los intereses.
También conviene distinguir entre una emergencia y un gasto que puedes planificar.
Si necesitas endeudarte para cubrir alimentación, vivienda u otros gastos básicos de manera recurrente, es importante revisar tu presupuesto. Un préstamo puede resolver temporalmente la falta de dinero, pero las cuotas posteriores podrían agravar el problema si tus ingresos siguen siendo insuficientes.
Definir el propósito del préstamo te ayudará a determinar cuánto necesitas realmente y a evitar solicitar una cantidad superior a la necesaria.
2. Compara la tasa de interés y el costo total
Uno de los aspectos más importantes al evaluar un préstamo es su costo. La tasa de interés indica cuánto cuesta utilizar el dinero prestado, pero no siempre representa por sí sola el costo completo del financiamiento.
También pueden aplicarse comisiones, seguros obligatorios y otros cargos según las condiciones del producto.
Por eso, cuando compares ofertas, solicita información sobre la tasa de interés, el costo efectivo total que corresponda en tu país y el importe total que pagarás al finalizar el préstamo.
Si estás en Perú, revisa la Tasa de Costo Efectivo Anual (TCEA) cuando corresponda. Esta medida permite comparar el costo del crédito considerando la tasa de interés y determinados gastos asociados, según las condiciones aplicables.
No te fijes únicamente en la tasa anunciada o en una promoción comercial. Comprueba qué cargos se incluyen y cuáles podrían cobrarse por separado.
Una oferta con una tasa de interés aparentemente baja no necesariamente será la más económica si incorpora otros costos importantes.
3. Revisa cuánto pagarás cada mes
La cuota mensual es importante porque determina cuánto dinero necesitarás reservar periódicamente para cumplir con el préstamo.
Antes de aceptar una oferta, comprueba el importe de las cuotas, su frecuencia y las fechas de vencimiento. Después, incorpora ese compromiso a tu presupuesto personal.
Imagina que recibes S/ 2,500 mensuales y tus gastos esenciales ascienden a S/ 1,700. En principio, quedarían S/ 800 antes de considerar otros gastos, ahorros y obligaciones.
Si la cuota del préstamo fuera de S/ 350, no sería suficiente comprobar que puedes pagarla con esos S/ 800. También necesitarías considerar los gastos variables, las compras ocasionales y cualquier otro compromiso financiero.
La capacidad de pago debe evaluarse según tu situación completa, no solamente según la diferencia entre tus ingresos y tus gastos más evidentes.
Además, evita comprometer todo el dinero restante. Si aparece una reparación urgente o disminuyen tus ingresos, necesitarás cierto margen para afrontar la situación.
4. Evalúa el plazo de devolución
El plazo es el periodo durante el cual te comprometes a devolver el préstamo.
En general, un plazo más largo puede reducir el importe de cada cuota, pero también puede aumentar el costo total de los intereses. Un plazo más corto puede reducir ese costo, aunque exige pagos periódicos más elevados.
Por ejemplo, imagina que dos ofertas financian la misma cantidad y tienen condiciones de interés comparables. Una permite pagar durante dos años y otra durante cuatro años.
La segunda podría ofrecer cuotas más bajas, pero necesitarías revisar cuánto terminarías pagando en total antes de elegirla.
No existe un plazo ideal para todas las personas. La decisión depende de tus ingresos, tus gastos y la estabilidad de tu situación económica.
Lo importante es encontrar una combinación que te permita cumplir con las cuotas sin asumir una carga excesiva y sin pagar intereses durante más tiempo del necesario.
5. Comprueba todas las condiciones del contrato
Antes de firmar, lee el contrato completo y solicita aclaraciones sobre cualquier cláusula que no comprendas.
Además de la tasa de interés y las cuotas, revisa las condiciones relacionadas con los retrasos, los pagos anticipados, las comisiones y las posibles modificaciones del contrato.
Presta especial atención a los siguientes aspectos:
- Fechas de vencimiento: cuándo debes realizar cada pago.
- Intereses por demora: qué cargos podrían aplicarse si te retrasas.
- Pago anticipado: si puedes amortizar el capital o cancelar la deuda antes del plazo previsto y qué condiciones se aplican.
- Seguros y comisiones: cuáles son obligatorios y cuánto cuestan.
- Condiciones especiales: qué ocurre si cambian determinados aspectos del contrato.
No asumas que podrás aplazar una cuota automáticamente si pierdes tu empleo o atraviesas una emergencia. Si la entidad ofrece alternativas para dificultades de pago, solicita información sobre los requisitos y las consecuencias.
Conocer estas condiciones antes de endeudarte puede ayudarte a evitar sorpresas posteriores.
6. Compara varias entidades financieras
No te quedes con la primera oferta que recibas. Comparar diferentes entidades puede ayudarte a encontrar condiciones más adecuadas para tus necesidades.
Cuando solicites información, intenta comparar préstamos por el mismo importe y con plazos similares. De esta manera, podrás identificar mejor las diferencias en las tasas, los cargos y el total que pagarás.
También revisa si la entidad está autorizada para ofrecer el producto financiero correspondiente en tu país.
Si estás en Perú, puedes consultar la información y los recursos disponibles de la Superintendencia de Banca, Seguros y AFP (SBS). Esto te ayudará a conocer mejor el sistema financiero y verificar la información relevante antes de contratar.
Ten cuidado con las ofertas que prometen aprobación inmediata sin explicar las condiciones o que exigen pagos anticipados poco claros para supuestamente liberar el dinero.
Una comparación adecuada debe considerar tanto el costo como la transparencia de la entidad y las condiciones del contrato.
7. Considera cómo afectará el préstamo a tus objetivos financieros
Un préstamo no solo afecta el presupuesto del mes actual. También puede reducir tu capacidad para ahorrar, realizar compras importantes o responder ante imprevistos durante el periodo de devolución.
Antes de solicitarlo, piensa en tus objetivos para los próximos meses y años.
Si estás ahorrando para estudiar, comprar una vivienda o crear un fondo de emergencia, una cuota elevada podría retrasar esos planes.
Esto no significa que debas evitar cualquier préstamo. Puede haber situaciones en las que financiar un gasto sea razonable, especialmente si responde a una necesidad importante.
Sin embargo, debes evaluar si el beneficio que obtendrás justifica el costo financiero y las limitaciones que tendrás mientras mantengas la deuda.
También conviene considerar la estabilidad de tus ingresos. Si trabajas por cuenta propia, recibes comisiones o tienes ingresos variables, es prudente comprobar si podrás pagar las cuotas durante los meses menos favorables.
8. Ten cuidado con los préstamos para pagar otras deudas
Cuando una persona tiene varias obligaciones financieras, puede considerar solicitar un nuevo préstamo para pagar las anteriores.
Esta estrategia puede resultar útil en determinadas circunstancias, pero no siempre reduce el costo de la deuda.
Antes de aceptar una consolidación o refinanciación, compara el saldo pendiente, las tasas de interés, los cargos y el importe total que pagarás con cada alternativa.
Una cuota menor puede deberse a que el nuevo préstamo extiende el plazo de devolución. En ese caso, podrías terminar pagando más intereses, aunque tus pagos mensuales sean más bajos.
También es importante identificar la causa del problema. Si recurres constantemente a préstamos para pagar otros préstamos, revisa tu presupuesto y busca asesoramiento financiero cuando sea necesario.
El objetivo debe ser encontrar una solución que permita gestionar las obligaciones de manera sostenible, no trasladar la dificultad a una deuda más larga o costosa.
9. Calcula qué ocurriría si tus ingresos disminuyen
Una decisión financiera responsable considera tanto las circunstancias actuales como los posibles cambios futuros.
Antes de solicitar el préstamo, pregúntate qué pasaría si pierdes temporalmente tu empleo, disminuyen tus ventas o aparece un gasto inesperado.
No necesitas predecir exactamente lo que ocurrirá, pero sí evaluar si podrías mantener los pagos en un escenario menos favorable.
Por ejemplo, si tus ingresos mensuales varían entre S/ 2,000 y S/ 3,000, no conviene evaluar la cuota utilizando únicamente el mes en el que recibiste S/ 3,000.
Revisa tus ingresos anteriores y determina si podrías cumplir con el pago durante un mes de menor actividad.
Si la cuota solo resulta manejable cuando todo sale según lo previsto, quizá necesites reducir el importe solicitado, elegir otro plazo o esperar hasta contar con una situación financiera más estable.
Errores que debes evitar al solicitar un préstamo personal
Al evaluar préstamos personales, algunos errores pueden aumentar el costo del financiamiento o generar dificultades económicas.
Elegir únicamente por la cuota más baja. Una cuota reducida puede estar asociada a un plazo más largo y a un costo total superior.
Solicitar más dinero del necesario. Un importe mayor puede generar intereses adicionales sin aportar un beneficio real.
No leer el contrato. Las comisiones, los seguros y las condiciones por retraso pueden influir en el costo final.
Ignorar otras deudas. Antes de asumir una nueva cuota, revisa cuánto de tus ingresos ya está comprometido.
Confiar en promesas poco claras. Verifica la entidad y desconfía de las ofertas que presionan para que entregues dinero o compartas información confidencial.
No reservar margen para imprevistos. Si todo tu dinero está comprometido con gastos y cuotas, cualquier emergencia puede dificultar el cumplimiento de tus obligaciones.
Endeudarte sin un plan de pago. Antes de recibir el dinero, debes saber de dónde saldrán las cuotas y cómo encajarán en tu presupuesto.
Evitar estas prácticas no elimina todos los riesgos, pero te permite comparar las alternativas con mayor criterio y tomar decisiones mejor fundamentadas.
Conclusión
Los préstamos personales pueden ser una herramienta útil para afrontar determinados gastos, pero conviene evaluarlos cuidadosamente antes de asumir una obligación financiera.
Para tomar una decisión informada, define cuánto necesitas, compara el costo total, revisa las cuotas y el plazo, y lee las condiciones del contrato. También debes comprobar si tus ingresos permiten cumplir con los pagos sin descuidar las necesidades básicas ni comprometer excesivamente tus objetivos financieros.
Si tienes dudas, solicita información adicional antes de firmar y compara distintas alternativas. No necesitas aceptar una oferta solo porque esté disponible o porque la entidad te haya aprobado el crédito.
La mejor decisión será aquella que responda a una necesidad real, tenga condiciones comprensibles y puedas pagar de manera sostenible según tu situación económica.
Los más vistos:
- Ejercicios de pausas activas para realizar en casa o en el trabajo
- Trabajo remoto: ventajas, retos y consejos para organizarte mejor
- Criptomonedas y blockchain: qué son y cómo funcionan
- ¿Te interesa invertir en bolsa? Conceptos básicos que conviene conocer
- Préstamos personales: qué debes revisar para tomar una decisión informada
- Créditos educativos: cómo funcionan y qué debes evaluar antes de solicitarlos
- Estrategias de ahorro para trabajadores con ingresos variables