Saber administrar el dinero es una habilidad que influye en muchas decisiones cotidianas: cómo organizar el sueldo, cuánto gastar en el hogar, qué hacer ante una emergencia y cómo prepararse para alcanzar objetivos personales. Sin embargo, recibir ingresos no significa necesariamente saber gestionarlos.
La educación financiera ayuda a comprender cómo funciona el dinero y cómo utilizarlo de manera responsable. No consiste únicamente en ahorrar o invertir, sino también en aprender a elaborar un presupuesto, controlar las deudas, comparar productos financieros y evaluar los riesgos antes de tomar decisiones.
Su importancia se encuentra en la posibilidad de tomar decisiones más informadas, reducir errores que afectan la economía personal y construir hábitos que favorezcan la estabilidad a largo plazo.
En este artículo conocerás qué es la educación financiera, por qué resulta importante y cómo puedes aplicarla en tu vida diaria, incluso si tus ingresos son limitados o variables.
¿Qué es la educación financiera?
La educación financiera es el conjunto de conocimientos, habilidades y hábitos que permiten comprender y administrar los recursos económicos de manera informada.
Incluye aprender a organizar los ingresos, identificar los gastos, establecer objetivos de ahorro, utilizar el crédito con responsabilidad y entender conceptos como los intereses, la inflación y el riesgo.
Por ejemplo, una persona que recibe su sueldo y lo gasta sin registrar sus pagos puede llegar al final del mes sin saber dónde terminó el dinero. En cambio, alguien que conoce sus gastos esenciales, planifica sus compras y reserva una parte de sus ingresos cuando es posible tiene más herramientas para controlar su presupuesto.
Esto no significa que todas las personas puedan ahorrar la misma cantidad o evitar cualquier dificultad económica. Los ingresos, las responsabilidades familiares, el costo de vida y las circunstancias personales influyen considerablemente en las posibilidades de cada hogar.
La educación financiera no elimina esas limitaciones, pero puede ayudar a tomar mejores decisiones con los recursos disponibles.
¿Cuál es la importancia de la educación financiera?
La importancia de la educación financiera va más allá de tener dinero ahorrado. Permite comprender las consecuencias de las decisiones económicas y prepararse mejor para distintas situaciones.
1. Ayuda a controlar los gastos
Cuando conoces cuánto dinero recibes y cuánto necesitas para cubrir tus obligaciones, puedes identificar qué gastos son indispensables y cuáles podrías reducir.
Esto permite detectar compras impulsivas, suscripciones que ya no utilizas o pequeños desembolsos frecuentes que, acumulados, representan una cantidad importante.
El objetivo no es eliminar todos los gastos personales, sino distribuir el dinero de acuerdo con tus prioridades.
2. Facilita el ahorro para objetivos concretos
Ahorrar resulta más sencillo cuando tienes una meta definida. Puede tratarse de comprar un electrodoméstico, pagar estudios, realizar una reparación en casa o construir una reserva para emergencias.
Si el objetivo es reunir S/ 600 en seis meses, por ejemplo, necesitarías ahorrar S/ 100 mensuales, siempre que tus ingresos y gastos permitan ese margen.
Este cálculo convierte una intención general en un objetivo que puedes evaluar y ajustar.
3. Permite comprender mejor las deudas
No todas las deudas tienen las mismas condiciones. Antes de solicitar un préstamo, comprar en cuotas o utilizar una tarjeta de crédito, es importante revisar la tasa de interés, las comisiones, el plazo y el costo total.
Una cuota mensual pequeña puede parecer conveniente, pero si se acumula con otros compromisos podría dificultar el pago de los gastos básicos.
La educación financiera ayuda a evaluar si una deuda responde a una necesidad real y si podrás asumirla sin comprometer excesivamente tus ingresos.
4. Reduce la vulnerabilidad ante imprevistos
Una emergencia médica, una reparación urgente o la pérdida temporal de ingresos puede afectar seriamente el presupuesto de una familia.
Contar con una reserva de emergencia puede ayudar a afrontar parte de estos gastos sin recurrir inmediatamente a préstamos costosos. Si ahorrar resulta difícil, comenzar con una cantidad pequeña y constante puede ser un primer paso.
La reserva debe adaptarse a las circunstancias de cada persona y mantenerse disponible para situaciones realmente necesarias.
5. Favorece decisiones económicas más informadas
La educación financiera también ayuda a reconocer ofertas engañosas, comparar productos bancarios y comprender que toda inversión implica riesgos.
Por ejemplo, una propuesta que promete ganancias elevadas y garantizadas en poco tiempo merece especial precaución. Antes de entregar dinero, conviene investigar quién ofrece el producto, cómo funciona, cuáles son sus condiciones y qué posibilidades existen de perder el capital.
Saber hacer preguntas y verificar la información es una parte importante de la protección financiera.
¿Cómo aplicar la educación financiera en tu vida diaria?
No necesitas estudiar economía ni dominar conceptos complejos para comenzar. Puedes desarrollar tus habilidades financieras mediante prácticas sencillas que se adapten a tu situación.
1. Conoce tus ingresos reales
El primer paso es identificar cuánto dinero tienes disponible durante un periodo determinado.
Si recibes un sueldo fijo, puedes utilizar el importe neto que efectivamente llega a tu cuenta. Si trabajas de manera independiente, vendes productos o recibes ingresos variables, conviene revisar cuánto dinero entra realmente y distinguir los ingresos habituales de los extraordinarios.
Por ejemplo, si un mes recibes S/ 1,800 y al siguiente S/ 1,500, no sería prudente organizar todos tus gastos basándote únicamente en el mes de mayores ingresos.
Cuando tus ingresos varían, utilizar una estimación prudente puede ayudarte a evitar compromisos que después resulten difíciles de cubrir.
2. Elabora un presupuesto personal
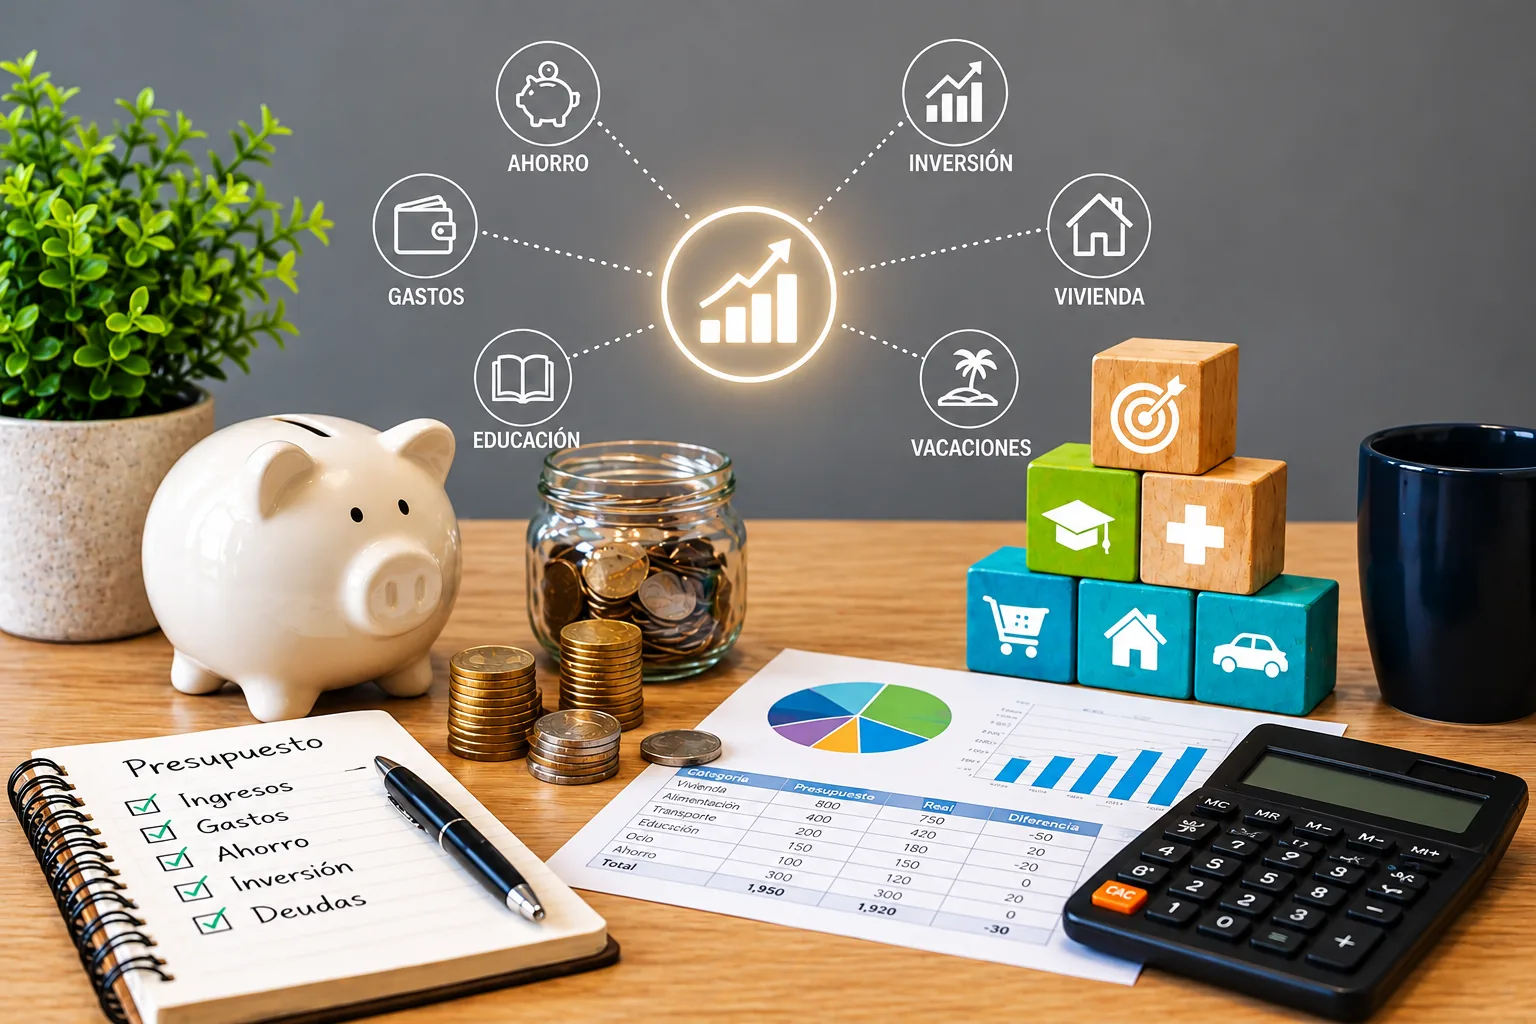
Un presupuesto es un registro de los ingresos y gastos que te permite planificar cómo utilizar el dinero.
Puedes comenzar con una tabla sencilla:
| Categoría | Ejemplos |
| Vivienda | Alquiler, mantenimiento y servicios |
| Alimentación | Compras de alimentos y productos básicos |
| Transporte | Pasajes, combustible y mantenimiento |
| Salud y educación | Medicamentos, consultas, materiales y estudios |
| Obligaciones financieras | Cuotas de préstamos y pagos de tarjetas |
| Ahorro | Reserva de emergencia y metas personales |
| Gastos personales | Entretenimiento, ropa y otras compras |
Anota los importes que realmente gastas y compáralos con tus ingresos. Si los gastos superan el dinero disponible, tendrás que revisar qué ajustes son posibles, negociar algunas obligaciones cuando corresponda o buscar alternativas para aumentar tus ingresos.
No todos los presupuestos serán iguales. Una persona que vive sola tendrá gastos distintos de una familia con hijos, por lo que conviene diseñar un sistema que refleje tus necesidades reales.
3. Registra tus gastos durante un mes
Muchas veces recordamos los pagos grandes, pero olvidamos los desembolsos pequeños. Registrar tus compras durante un mes te permite descubrir cuánto gastas realmente.
Puedes utilizar una libreta, una hoja de cálculo o una aplicación financiera. Lo importante es anotar la fecha, el concepto y el importe.
Por ejemplo:
| Concepto | Gasto |
| Café y refrigerio | S/ 8 |
| Transporte adicional | S/ 6 |
| Compra no planificada | S/ 20 |
| Total del día | S/ 34 |
Los importes son ilustrativos. El propósito es observar cómo se distribuye el dinero, no juzgar cada compra.
Al finalizar el mes, revisa los registros y busca oportunidades de mejora. Quizá descubras que pagas por servicios que no utilizas o que podrías planificar mejor ciertas compras para evitar gastos adicionales.
4. Establece metas de ahorro realistas
Una meta concreta te ayuda a mantener la motivación y medir tu progreso.
En lugar de decir «quiero ahorrar más», define cuánto deseas reunir, para qué lo necesitas y en cuánto tiempo esperas conseguirlo.
Por ejemplo, si quieres ahorrar S/ 300 en tres meses, la meta sería separar S/ 100 mensuales. Si esa cantidad no encaja en tu presupuesto, puedes ampliar el plazo o reducir temporalmente el objetivo.
Lo importante es que el ahorro no te obligue a dejar de pagar alimentación, vivienda, salud u otras necesidades esenciales.
Si tus ingresos son limitados, puedes empezar con cantidades pequeñas cuando exista margen. Si un mes no puedes ahorrar, revisa la situación y retoma el hábito cuando sea posible.
5. Aprende a utilizar el crédito con responsabilidad
El crédito puede servir para financiar determinadas compras o necesidades, pero también puede convertirse en una carga cuando no se comprenden sus condiciones.
Antes de solicitar un préstamo o utilizar una tarjeta, considera las siguientes preguntas:
- ¿Cuál es el costo total del crédito?
- ¿Qué tasa de interés y comisiones se aplican?
- ¿Cuántas cuotas tendré que pagar?
- ¿Qué ocurrirá si me atraso?
- ¿Podré cumplir con las cuotas sin dejar de cubrir mis necesidades básicas?
También conviene evitar solicitar un nuevo préstamo únicamente para pagar otro sin comprender el costo y las consecuencias de esa decisión.
Si ya tienes varias deudas, reúne la información de cada una, identifica las tasas de interés y las fechas de vencimiento, y prioriza una estrategia de pago que se ajuste a tus posibilidades.
6. Compara precios y condiciones antes de comprar
La educación financiera también se aplica al momento de elegir productos y servicios.
Dos ofertas pueden parecer similares, pero tener diferencias importantes en el precio final, la garantía, los intereses o los costos adicionales.
Antes de realizar una compra importante, compara distintas alternativas y calcula cuánto pagarás en total. En las compras financiadas, no te fijes únicamente en el importe de la cuota: revisa también el número de pagos y el costo acumulado.
Esta práctica resulta útil para electrodomésticos, teléfonos, servicios de internet, seguros y otros productos que pueden representar una parte considerable del presupuesto.
7. Aprende los conceptos financieros básicos
Comprender algunos conceptos facilita la toma de decisiones y permite evaluar mejor las ofertas disponibles.
| Concepto | Qué significa |
| Interés | Importe que se paga por utilizar dinero prestado o que se puede recibir por determinados ahorros o inversiones |
| Inflación | Aumento general de los precios que reduce el poder adquisitivo del dinero |
| Liquidez | Facilidad con la que un recurso puede convertirse en dinero disponible |
| Rentabilidad | Ganancia o pérdida obtenida en relación con una cantidad invertida |
| Riesgo financiero | Posibilidad de que una decisión económica produzca un resultado desfavorable |
| Fondo de emergencia | Dinero reservado para afrontar imprevistos |
No necesitas memorizar definiciones técnicas. Lo importante es comprender cómo estos conceptos afectan tus decisiones.
Por ejemplo, si los precios aumentan, la misma cantidad de dinero puede comprar menos productos que antes. Si estás evaluando una inversión, debes considerar tanto el rendimiento potencial como el riesgo de perder parte o todo el capital.
8. Protege tu dinero frente a fraudes
La educación financiera también incluye aprender a reconocer riesgos relacionados con pagos, préstamos e inversiones.
Desconfía de los mensajes que prometen ganancias garantizadas, exigen pagos urgentes para liberar supuestos premios o presionan para que compartas contraseñas y códigos de seguridad.
Antes de transferir dinero, verifica la identidad del destinatario y la legitimidad de la empresa o plataforma. Utiliza los canales oficiales de las entidades financieras y evita compartir tus claves de acceso.
Si una oferta no explica claramente cómo funciona o insiste en que debes decidir de inmediato, tómate el tiempo necesario para investigar.
Proteger tu información y verificar las condiciones de una operación son hábitos tan importantes como ahorrar.
¿Cómo organizar tus finanzas si tus ingresos son bajos o variables?
Uno de los errores al hablar de educación financiera es suponer que todas las personas pueden distribuir sus ingresos de la misma manera. En la práctica, quienes tienen ingresos limitados o irregulares necesitan estrategias diferentes.
Si el dinero apenas alcanza para cubrir las necesidades básicas, la prioridad puede ser organizar los pagos esenciales y evitar nuevas deudas que empeoren la situación. Ahorrar una cantidad fija no siempre será posible.
Si trabajas de manera independiente, puedes registrar los ingresos y gastos de cada mes para identificar los periodos de mayor y menor actividad. Cuando recibas más dinero del habitual, evalúa si puedes reservar una parte para cubrir los meses más difíciles, después de atender tus obligaciones inmediatas.
También es útil distinguir entre gastos que puedes modificar y aquellos que no puedes reducir fácilmente, como ciertos pagos de vivienda o necesidades de salud.
Si tienes dificultades recurrentes para cubrir los gastos esenciales, un presupuesto puede ayudarte a identificar el problema, pero no siempre será suficiente para resolverlo. En algunos casos será necesario revisar las fuentes de ingreso, buscar apoyo disponible o negociar obligaciones con los acreedores.
La educación financiera debe servir para comprender las opciones disponibles, no para atribuir todas las dificultades económicas a una falta de disciplina personal.
Errores comunes al administrar el dinero
Aunque conocer conceptos financieros es importante, aplicarlos de manera constante también requiere evitar algunos errores habituales.
No registrar los gastos. Sin información precisa, resulta difícil saber qué ajustes podrían mejorar el presupuesto.
Ahorrar sin definir un objetivo. Una meta clara permite establecer una cantidad y un plazo razonables.
Utilizar el crédito sin calcular el costo total. Las cuotas pueden parecer pequeñas, pero varios compromisos simultáneos pueden reducir considerablemente el dinero disponible.
Depender de ingresos extraordinarios para pagar gastos permanentes. Una bonificación o una venta excepcional no siempre se repetirá el mes siguiente.
Tomar decisiones por presión o miedo a perder una oportunidad. Las decisiones financieras importantes requieren tiempo para revisar las condiciones y los riesgos.
Pensar que administrar bien el dinero significa dejar de disfrutarlo. Un presupuesto también puede incluir gastos personales y entretenimiento, siempre que sean compatibles con las necesidades y prioridades económicas.
Corregir estos errores no exige cambiar todos tus hábitos de un día para otro. Puedes comenzar por identificar el problema que más afecta tus finanzas y trabajar en él antes de incorporar nuevas prácticas.
Conclusión
La educación financiera es una herramienta para comprender mejor el dinero, organizar los recursos disponibles y tomar decisiones económicas informadas. Su importancia radica en que puede ayudarte a controlar los gastos, planificar objetivos, evaluar las deudas y prepararte para imprevistos.
Aplicarla en la vida diaria no requiere grandes ingresos ni conocimientos especializados. Puedes comenzar registrando tus gastos, elaborando un presupuesto realista y revisando las condiciones antes de asumir una obligación financiera.
Con el tiempo, estos hábitos te permitirán conocer mejor tu situación económica y reconocer qué decisiones se ajustan a tus necesidades.
El primer paso no consiste en ahorrar una cantidad determinada ni en dominar todos los conceptos financieros. Consiste en comprender cómo utilizas el dinero que tienes y aprovechar esa información para decidir con mayor claridad.
Los más vistos:
- Ejercicios de pausas activas para realizar en casa o en el trabajo
- Trabajo remoto: ventajas, retos y consejos para organizarte mejor
- Criptomonedas y blockchain: qué son y cómo funcionan
- ¿Te interesa invertir en bolsa? Conceptos básicos que conviene conocer
- Préstamos personales: qué debes revisar para tomar una decisión informada
- Créditos educativos: cómo funcionan y qué debes evaluar antes de solicitarlos
- Estrategias de ahorro para trabajadores con ingresos variables