Ahorrar puede resultar complicado cuando tus ingresos cambian de un mes a otro. Si trabajas como freelance, tienes un negocio propio, realizas trabajos por encargo o recibes comisiones, es posible que algunos meses ganes más de lo esperado y otros apenas alcances a cubrir tus gastos habituales.
Esta variación dificulta establecer una cantidad fija de ahorro y puede generar incertidumbre al momento de planificar pagos, compras importantes o metas personales.
Sin embargo, ahorrar con ingresos variables es posible si organizas tu dinero según tus necesidades reales y no dependes únicamente de cuánto ganaste durante el último mes. Para conseguirlo, necesitas identificar tus gastos esenciales, establecer prioridades y aprovechar los meses de mayores ingresos para prepararte para los periodos más difíciles.
En este artículo conocerás estrategias de ahorro que puedes aplicar si tus ingresos no son iguales todos los meses, cómo organizar el dinero cuando recibes pagos irregulares y qué errores conviene evitar para mantener una mayor estabilidad financiera.
1. Calcula cuánto necesitas para cubrir tus gastos esenciales
Antes de decidir cuánto ahorrar, identifica cuánto dinero necesitas para mantener tus gastos básicos durante un mes.
Entre ellos pueden encontrarse la vivienda, la alimentación, los servicios, el transporte, los medicamentos, la educación y las cuotas de deudas que debas pagar.
El objetivo es conocer el importe mínimo que necesitas para cubrir tus obligaciones, sin incluir inicialmente compras opcionales o gastos que puedas posponer.
Por ejemplo, imagina que trabajas de manera independiente y tus gastos esenciales ascienden a S/ 1,200 mensuales. Esa cantidad será una referencia importante para evaluar cuánto dinero necesitas reservar cuando recibas un pago.
Si un mes ganas S/ 2,000, podrás analizar cuánto queda después de cubrir tus gastos y otras obligaciones. Si al mes siguiente recibes solamente S/ 1,000, sabrás que necesitas recurrir a dinero reservado anteriormente o buscar alternativas para cubrir la diferencia.
Este cálculo te permite dejar de organizar tus finanzas según lo que ganas en un buen mes y empezar a hacerlo según tus necesidades reales.
2. Establece un presupuesto basado en ingresos conservadores
Cuando tienes un sueldo fijo, resulta más sencillo planificar los gastos porque conoces cuánto recibirás aproximadamente. En cambio, si tus ingresos son variables, elaborar el presupuesto utilizando tu mejor mes puede llevarte a asumir compromisos difíciles de cumplir.
Una estrategia útil consiste en revisar tus ingresos de los últimos meses y establecer una referencia prudente.
Por ejemplo, si durante los últimos seis meses recibiste cantidades diferentes, analiza cuánto ganaste en cada periodo, cuáles fueron tus meses más bajos y si existen temporadas en las que normalmente recibes menos trabajo.
Puedes utilizar esa información para establecer un presupuesto que priorice los gastos esenciales y no dependa de ingresos extraordinarios.
Si tus ingresos varían mucho, conviene que los gastos fijos sean compatibles con lo que puedes sostener incluso durante los meses difíciles. Esto no siempre será posible, especialmente cuando tus ingresos son bajos, pero conocer la diferencia te permitirá anticipar problemas.
También debes distinguir entre el dinero que has facturado y el que realmente has cobrado. Si trabajas por proyectos y un cliente todavía no te ha pagado, ese importe no debería tratarse como dinero disponible para cubrir tus gastos actuales.
3. Divide el dinero cada vez que recibas un pago
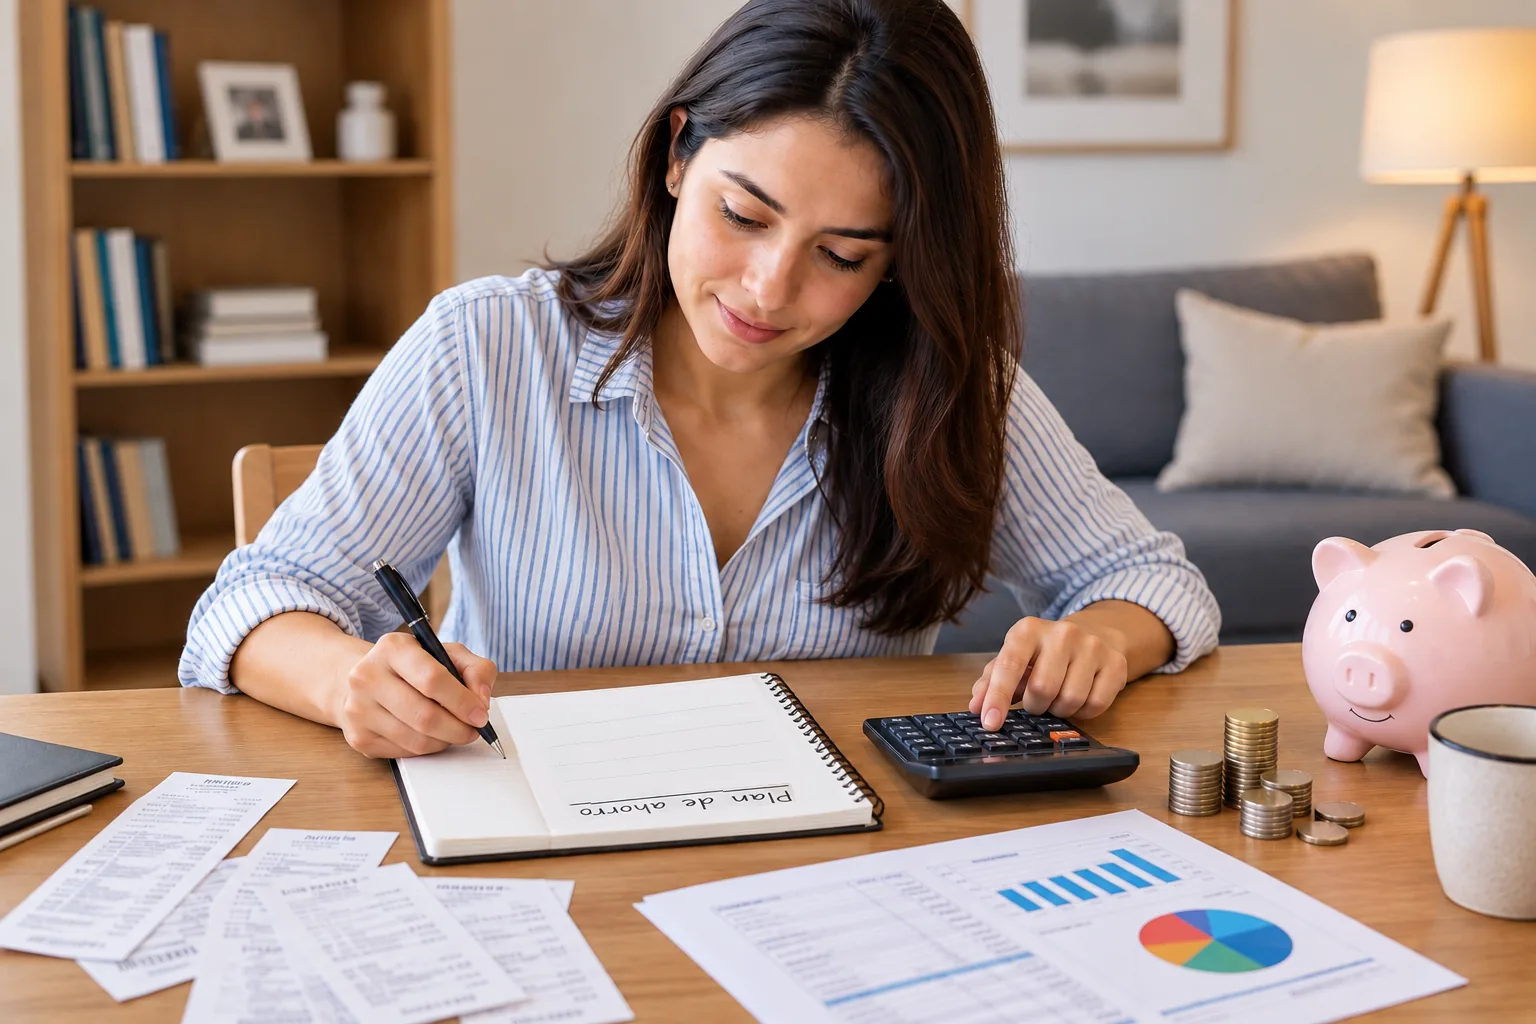
Una de las estrategias de ahorro más útiles para quienes tienen ingresos variables es asignar una función a cada importe recibido.
En lugar de gastar según el saldo de tu cuenta, distribuye el dinero considerando tus necesidades, obligaciones y objetivos.
Por ejemplo, cuando recibas un pago por un trabajo, puedes revisar cuánto necesitas para completar los gastos esenciales del mes, qué obligaciones están próximas a vencer y cuánto puedes reservar para periodos de menores ingresos.
El orden puede ser el siguiente:
Primero, cubre o reserva el dinero necesario para las necesidades básicas y los pagos comprometidos. Después, considera las obligaciones tributarias u otros costos relacionados con tu actividad, cuando correspondan. Finalmente, determina cuánto puedes destinar al ahorro y a los gastos personales.
Si trabajas como independiente, recuerda que el importe cobrado no siempre equivale a una ganancia disponible. Es posible que debas descontar materiales, comisiones, transporte, herramientas o impuestos antes de decidir cuánto dinero puedes utilizar personalmente.
No necesitas aplicar porcentajes rígidos a cada pago. Lo importante es que la distribución responda a tus gastos reales y que el ahorro no dependa exclusivamente de lo que sobre por casualidad.
4. Construye un fondo de emergencia para los meses difíciles
Cuando tus ingresos cambian constantemente, disponer de una reserva financiera puede ser especialmente importante.
El fondo de emergencia es dinero que mantienes separado para afrontar imprevistos o periodos en los que tus ingresos disminuyen. Puede ayudarte a cubrir necesidades esenciales sin recurrir inmediatamente a préstamos o utilizar el dinero destinado a otras obligaciones.
Para empezar, calcula cuánto necesitas para cubrir un mes de gastos esenciales. Después, establece una meta inicial que sea compatible con tu situación económica.
Si tus gastos esenciales son de S/ 1,200 mensuales, podrías plantearte reunir primero S/ 300 y avanzar gradualmente hacia una reserva equivalente a un mes de gastos. Más adelante, si tus posibilidades lo permiten, puedes ampliar el fondo para cubrir varios meses.
La cantidad adecuada depende de la estabilidad de tus ingresos, tus responsabilidades familiares, tus deudas y el tiempo que podrías tardar en conseguir nuevos clientes o trabajos.
Procura mantener esta reserva en un lugar seguro y accesible cuando la necesites. No la confundas con el dinero destinado a vacaciones, compras personales o inversiones que puedan perder valor.
Si utilizas parte del fondo durante un periodo difícil, intenta reconstruirlo cuando tus ingresos se recuperen.
5. Aprovecha los meses de mayores ingresos
Si trabajas por proyectos, vendes productos o recibes comisiones, es posible que tengas meses con ingresos muy superiores a los habituales.
Es tentador aumentar los gastos personales cada vez que recibes más dinero, pero hacerlo puede dejarte en una situación complicada cuando la actividad disminuya.
Una estrategia más sostenible consiste en aprovechar esos meses para fortalecer tu estabilidad financiera.
Imagina que normalmente necesitas S/ 1,200 para tus gastos esenciales, pero durante un mes recibes S/ 2,500 después de cubrir los costos relacionados con tu actividad y las obligaciones que correspondan.
En lugar de considerar todo el excedente como dinero disponible para gastar, puedes utilizar una parte para aumentar tu fondo de emergencia, reservar dinero para pagos futuros o avanzar hacia una meta de ahorro.
Esto no significa que debas renunciar a cualquier gasto personal cuando ganas más. Puedes destinar una cantidad razonable a disfrutar de tus ingresos, siempre que no comprometas las necesidades de los meses siguientes.
La clave consiste en no convertir un ingreso excepcional en un gasto permanente. Un mes especialmente bueno no garantiza que recibirás la misma cantidad el siguiente.
6. Crea una reserva para los gastos previsibles
No todos los gastos que aparecen de manera irregular son emergencias. Algunos pueden anticiparse, aunque no se paguen todos los meses.
Por ejemplo, una persona que trabaja por cuenta propia puede necesitar renovar equipos, pagar una suscripción anual, realizar mantenimiento o comprar materiales para futuros proyectos.
Si sabes que estos gastos llegarán, conviene crear una reserva específica para ellos.
Supongamos que necesitas S/ 600 al año para renovar herramientas de trabajo. Si puedes distribuir esa cantidad durante doce meses, reservarías S/ 50 mensuales.
De esta manera, cuando llegue el momento de realizar el pago, tendrás una parte o la totalidad del dinero disponible.
También puedes aplicar esta estrategia a matrículas, seguros, mantenimiento del vehículo y otras obligaciones previsibles.
Es importante mantener diferenciadas estas reservas del fondo de emergencia. Si utilizas el mismo dinero para todas las necesidades, podrías descubrir que una reparación urgente consume los fondos que necesitabas para un pago programado.
7. Ajusta el ahorro a cada mes sin abandonar el hábito
Una de las dificultades de ahorrar con ingresos variables es intentar mantener una cantidad fija incluso cuando el dinero recibido disminuye considerablemente.
Si un mes ganas menos, forzarte a ahorrar lo mismo que durante un periodo favorable puede llevarte a retrasar pagos importantes o utilizar dinero prestado para cubrir necesidades básicas.
Por eso, conviene que tu plan de ahorro sea flexible.
Durante los meses de ingresos elevados, puedes reservar una cantidad mayor. Durante los meses difíciles, quizá tengas que reducir temporalmente el ahorro o suspenderlo mientras cubres tus obligaciones esenciales.
Lo importante es revisar tu situación antes de decidir.
Por ejemplo, si normalmente ahorras S/ 200 mensuales, pero este mes tus ingresos disminuyeron y apenas alcanzan para cubrir los gastos básicos, no necesitas mantener esa cifra a toda costa. Puedes priorizar los pagos indispensables y retomar el ahorro cuando tengas mayor margen.
Si tus ingresos permiten ahorrar solamente pequeñas cantidades, también puedes comenzar con ellas. No existe un importe universal que todas las personas deban guardar.
El objetivo es construir una estrategia que se adapte a las variaciones de tus ingresos sin poner en riesgo tus necesidades cotidianas.
8. Separa las finanzas personales de las del negocio
Esta estrategia es especialmente importante si eres freelance, tienes un emprendimiento o trabajas por cuenta propia.
Cuando recibes dinero de clientes, no todo el importe necesariamente te pertenece como ingreso personal. Una parte puede corresponder a materiales, herramientas, comisiones, pagos a colaboradores, impuestos u otros costos de operación.
Si utilizas el mismo dinero para pagar los gastos del negocio y los del hogar, puede resultar difícil conocer cuánto ganas realmente y cuánto puedes ahorrar.
Para evitarlo, mantén registros separados de los ingresos y gastos de tu actividad y de tus finanzas personales. Siempre que sea posible, utiliza cuentas distintas o, como mínimo, registros claramente diferenciados.
También puedes establecer una cantidad que retirarás para tus gastos personales cuando las finanzas del negocio lo permitan.
Por ejemplo, si recibes S/ 3,000 por un proyecto, primero identifica los costos y obligaciones asociados. Después de descontarlos, determina qué parte puedes destinar a tus necesidades personales y cuánto conviene conservar para futuros gastos del negocio.
Esta práctica ayuda a evitar que una buena venta genere una falsa sensación de abundancia cuando todavía tienes compromisos pendientes.
9. Reduce los gastos que puedes controlar
Cuando los ingresos son variables, reducir determinados gastos puede ayudarte a crear un margen financiero mayor. Sin embargo, el objetivo no es recortar indiscriminadamente, sino identificar qué desembolsos puedes modificar sin perjudicar tus necesidades.
Empieza revisando las compras no planificadas, las suscripciones que utilizas poco y los servicios por los que pagas más de lo necesario.
También puedes comparar precios, planificar las compras del hogar y evitar comprometerte con cuotas elevadas basadas en ingresos que no están garantizados.
Si trabajas de manera independiente, revisa además los costos de tu actividad. Tal vez pagas por varias herramientas digitales con funciones similares o mantienes servicios que ya no aportan suficiente valor.
No obstante, si la mayor parte de tus ingresos se destina a alimentación, vivienda y otras necesidades básicas, quizá tengas poco margen para reducir gastos. En ese caso, no conviene asumir que todos los problemas se solucionan recortando compras pequeñas.
También puede ser necesario revisar tus tarifas, buscar nuevos clientes, ampliar tus oportunidades laborales o evaluar otras formas de mejorar tus ingresos.
10. Revisa tus finanzas con una rutina semanal
Cuando recibes pagos en fechas diferentes, es útil revisar tus finanzas con frecuencia para saber cuánto dinero está disponible y qué obligaciones se acercan.
No necesitas dedicar mucho tiempo. Una revisión semanal puede ayudarte a comprobar los siguientes aspectos:
- Cuánto dinero has recibido desde la última revisión.
- Qué pagos están pendientes.
- Cuánto necesitas para cubrir el resto del mes.
- Qué cantidad puedes reservar para el ahorro.
- Si existen facturas o cobros pendientes que podrían afectar tus próximos ingresos.
Al finalizar el mes, compara tus ingresos reales con los de los meses anteriores. Identifica los periodos de mayor actividad, las temporadas de menores ventas y los gastos que podrías anticipar mejor.
Con el tiempo, esta información te permitirá reconocer patrones y planificar con mayor precisión.
Si tus ingresos dependen de clientes o proyectos, también conviene llevar un registro de los pagos esperados sin tratarlos como dinero disponible hasta que efectivamente los recibas.
Errores que debes evitar al ahorrar con ingresos variables
Aunque no existe una única estrategia válida para todos, hay algunos errores que pueden dificultar la estabilidad financiera cuando los ingresos cambian de un mes a otro.
Gastar todo el dinero de los meses buenos. Si aumentas tus gastos cada vez que recibes más ingresos, tendrás menos margen para afrontar los periodos de menor actividad.
Comprometerte con gastos fijos demasiado elevados. Una cuota o suscripción puede parecer manejable durante un mes favorable, pero convertirse en una carga cuando tus ingresos disminuyen.
Confundir los pagos pendientes con dinero disponible. Si un cliente todavía no ha pagado, no conviene depender de ese importe para cubrir obligaciones inmediatas.
Ahorrar sin considerar las necesidades básicas. No tiene sentido reservar una cantidad fija si después necesitas endeudarte para pagar alimentación, vivienda o servicios esenciales.
Utilizar el fondo de emergencia para compras planificadas. Mantener separadas las reservas facilita saber cuánto dinero tienes realmente disponible para afrontar una dificultad inesperada.
No revisar el plan cuando cambian tus circunstancias. Si tus gastos aumentan, pierdes un cliente o cambias de actividad, necesitas adaptar tu presupuesto.
Evitar estos errores no garantiza que todos los meses sean económicamente fáciles, pero puede ayudarte a prepararte mejor para las fluctuaciones de tus ingresos.
Conclusión
Ahorrar con ingresos variables requiere una planificación flexible y una visión más amplia que la de guardar una cantidad fija todos los meses.
El primer paso consiste en conocer tus gastos esenciales y calcular cuánto dinero necesitas para cubrir tus obligaciones. Después, puedes distribuir cada pago, construir un fondo de emergencia, reservar dinero para gastos previsibles y aprovechar los meses de mayores ingresos para fortalecer tu estabilidad financiera.
También es importante separar las finanzas personales de las del negocio, revisar los gastos que puedes controlar y mantener un registro de los ingresos efectivamente recibidos.
No necesitas comenzar con grandes cantidades. Si tus ingresos son limitados, puedes avanzar poco a poco y adaptar el ahorro a tus posibilidades reales.
La meta no es conseguir que todos los meses sean iguales, sino prepararte para que las variaciones de tus ingresos no desordenen por completo tus finanzas. Con hábitos constantes y decisiones bien planificadas, puedes construir una reserva que te permita afrontar los periodos difíciles con mayor tranquilidad.
Los más vistos:
- Ejercicios de pausas activas para realizar en casa o en el trabajo
- Trabajo remoto: ventajas, retos y consejos para organizarte mejor
- Criptomonedas y blockchain: qué son y cómo funcionan
- ¿Te interesa invertir en bolsa? Conceptos básicos que conviene conocer
- Préstamos personales: qué debes revisar para tomar una decisión informada
- Créditos educativos: cómo funcionan y qué debes evaluar antes de solicitarlos
- Estrategias de ahorro para trabajadores con ingresos variables